Redutor da CBS fica em 44,16% nas compras públicas
Percentual reduz a alíquota, não o preço do contrato; exemplo de R$ 100 mil mostra CBS de R$ 6.309,92 em vez de R$ 11.300.

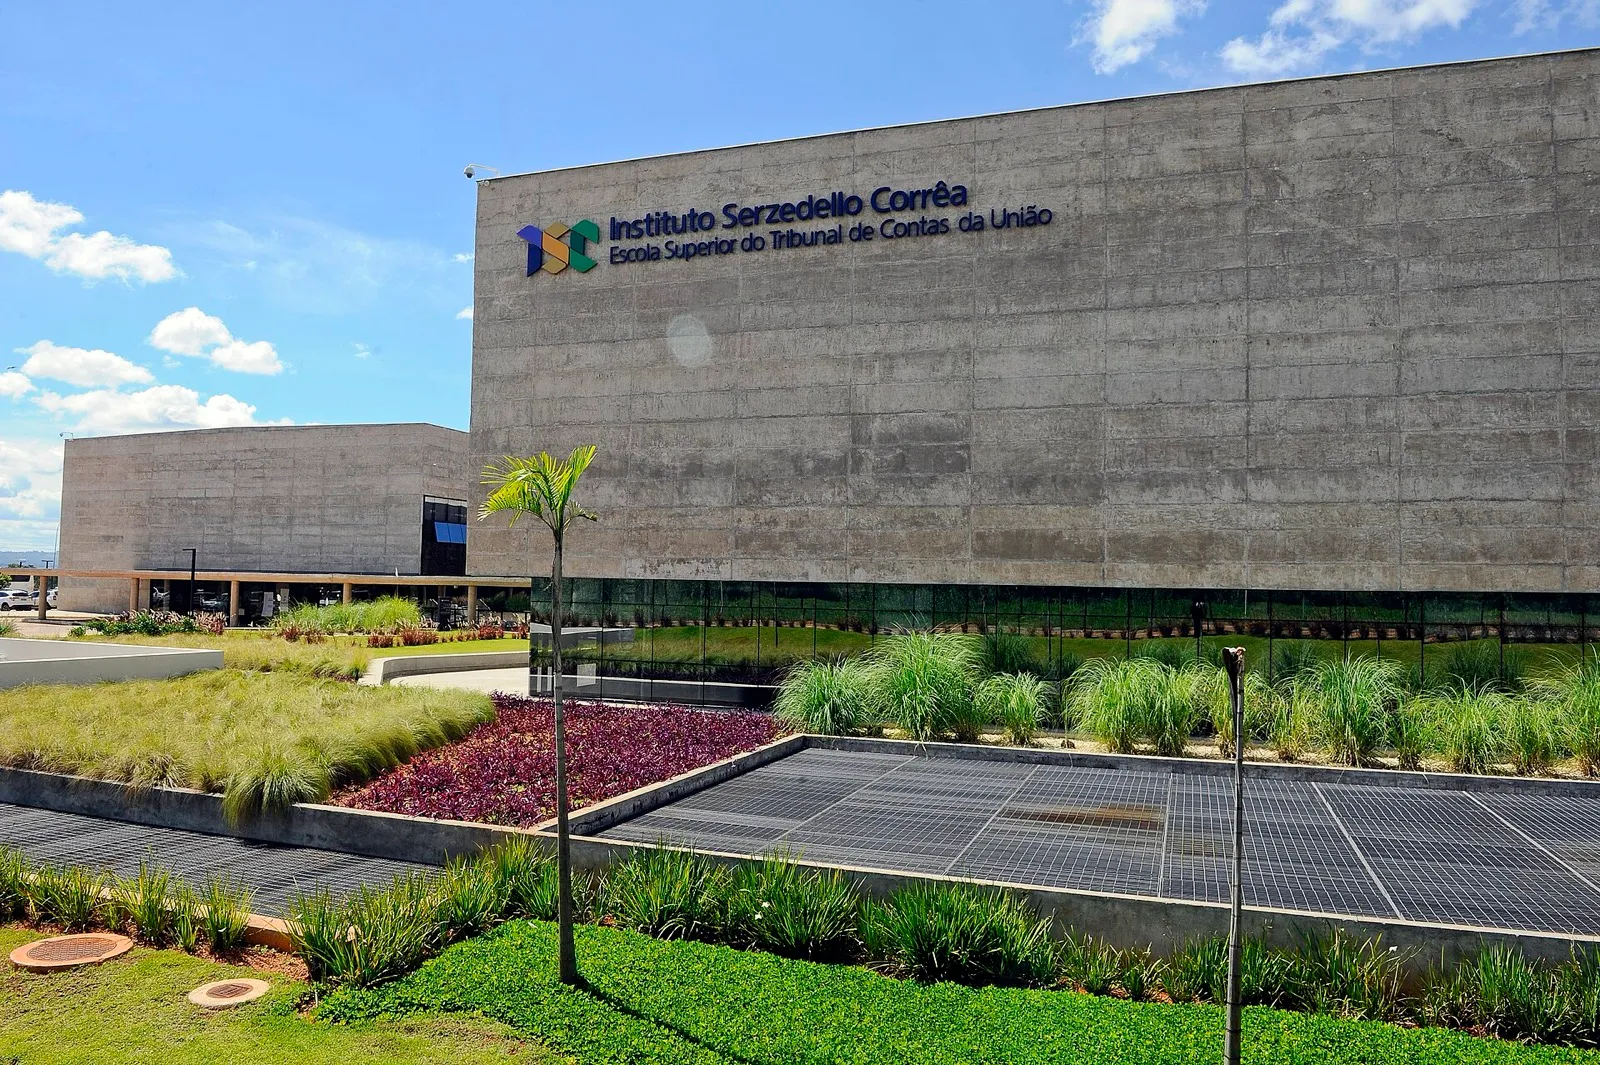
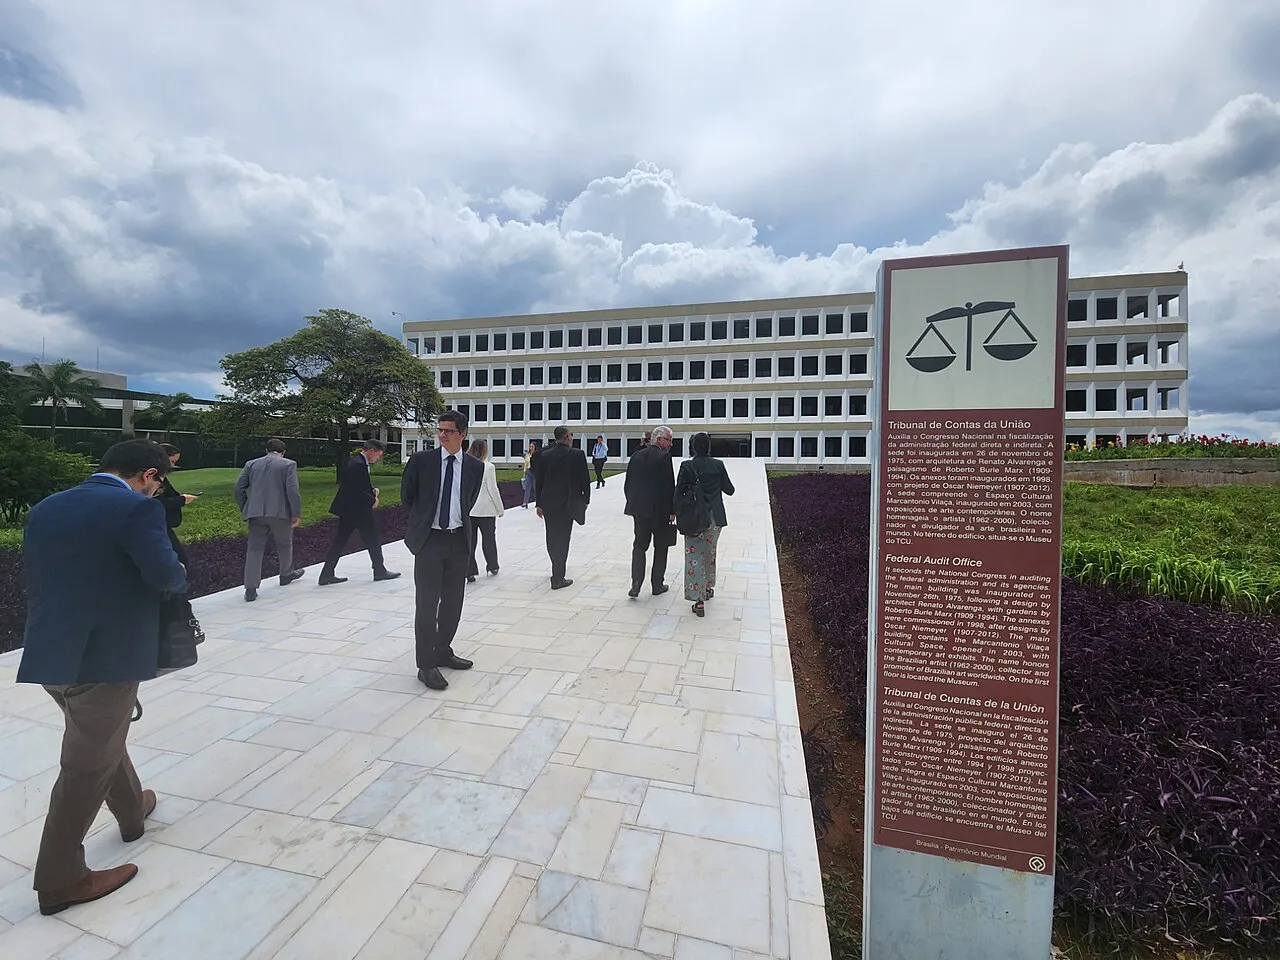
O Tribunal de Contas da União (TCU) definiu nesta quarta-feira (28) redutor de 44,16% para compras da administração pública direta, autarquias e fundações. A regra vale para a Contribuição sobre Bens e Serviços (CBS) em 2027.
O percentual reduz a alíquota aplicada à operação. Não representa desconto no preço contratado. A distinção será importante para órgãos públicos e fornecedores prepararem propostas, notas fiscais e pagamentos.
A alíquota de referência calculada para a CBS é 11,3%. Com o redutor, a alíquota efetiva ilustrativa fica em 6,30992%. O cálculo usa a fórmula oficial: alíquota multiplicada por 1 menos o redutor.
Exemplo mostra efeito no tributo
Em uma operação hipotética de R$ 100 mil, a CBS sem redução seria R$ 11.300. Com o redutor de 44,16%, o valor calculado seria R$ 6.309,92. A diferença tributária é R$ 4.990,08.
O exemplo não altera o valor do objeto contratado. Também não considera outros tributos, créditos ou regras específicas. Serve apenas para mostrar como o redutor incide sobre a alíquota.
Redutor deixa 55,84% da alíquota de referência Simulação didática para uma operação de R$ 100 mil em 2027
| Etapa | Cálculo | Resultado |
|---|---|---|
| Alíquota sem redutor | R$ 100 mil × 11,3% | R$ 11.300,00 |
| Parcela mantida após redutor | 100% - 44,16% | 55,84% |
| Alíquota efetiva ilustrativa | 11,3% × 55,84% | 6,30992% |
| CBS com redutor | R$ 100 mil × 6,30992% | R$ 6.309,92 |
| Diferença no tributo | R$ 11.300 - R$ 6.309,92 | R$ 4.990,08 |
Fonte: TCU e Portal Nacional da Nota Fiscal Eletrônica. Cálculos da redação.
A redução é uniforme sobre as alíquotas nas aquisições abrangidas. A regra alcança bens e serviços comprados pela administração direta, autarquias e fundações públicas. Empresas estatais não devem ser incluídas automaticamente nessa lista.
Cálculo busca preservar carga anterior
A metodologia do TCU usa o artigo 370 da Lei Complementar nº 214/2025. O redutor considera a receita estimada e as bases das operações governamentais. O objetivo é manter a carga tributária atual durante a mudança do sistema.
A CBS substituirá gradualmente o PIS/Pasep e a Cofins. O Imposto sobre Bens e Serviços (IBS) terá tratamento próprio, compartilhado entre estados e municípios. O cálculo apresentado aqui não deve ser aplicado ao IBS.
O documento fiscal precisará discriminar o redutor de compras governamentais. O Portal Nacional da Nota Fiscal Eletrônica apresenta a fórmula da alíquota efetiva e campos específicos para o imposto. Isso permite conferir a operação em vez de aceitar um desconto genérico.
A alíquota de 11,3% ainda depende de resolução do Senado. Se o percentual de referência mudar, a alíquota efetiva também mudará. O redutor de 44,16% continua sendo um fator sobre a alíquota, não um valor fixo em reais.
O que diz o TCU: O tribunal informa que aprovou o cálculo da alíquota de referência e o redutor das compras públicas. A metodologia detalha que o objetivo é preservar a carga tributária e seguir a Lei Complementar nº 214/2025.
Contratos exigem revisão tributária, não renegociação automática
O redutor não autoriza reduzir preços já contratados por simples aplicação do percentual. Cada contrato precisará indicar como os tributos serão calculados e documentados. Mudanças dependerão da legislação e das cláusulas aplicáveis.
Para o cidadão, a fiscalização deverá separar três números: preço do objeto, alíquota efetiva e tributo destacado. Essa leitura impede que um ajuste contábil seja apresentado como economia equivalente para o Orçamento.
Como fizemos: Consultamos a decisão do TCU, sua metodologia e a documentação da NF-e em 28/10/2026. Aplicamos 11,3% × (1 - 0,4416) e simulamos base de R$ 100 mil. O exemplo não representa contrato real nem calcula economia orçamentária.
Fontes
- TCU aprova cálculo da alíquota de referência da CBS em 11,3% — Agência Brasil (28/10/2026) (acesso em 28/10/2026)
- Metodologia de cálculo da alíquota de referência da CBS — TCU (acesso em 28/10/2026)
- Reforma Tributária do Consumo: adequações NF-e e NFC-e (acesso em 28/10/2026)
- Instituto Serzedello Corrêa — Agência Senado / Wikimedia Commons, CC BY 2.0 (acesso em 28/10/2026)